
Was Sie über die CSRD wissen müssen

Die „Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen“ (CSRD) ersetzt die „Richtlinie zur nichtfinanziellen Berichterstattung“ (NFRD) und stellt strengere Anforderungen an große Unternehmen und börsennotierte Gesellschaften. Gemäß der CSRD müssen Unternehmen offenlegen, wie sie mit sozialen und ökologischen Herausforderungen umgehen. Ziel ist es, die Qualität und Zugänglichkeit von Nachhaltigkeitsinformationen für Investoren und die Öffentlichkeit zu verbessern.
Die Hauptziele der CSRD
1. Standardisierte ESG-Berichterstattung
Die CSRD vereinheitlicht und verschärft die Vorschriften für die Berichterstattung in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG).
2. Bereitstellung hochwertigerer Daten für Interessengruppen
Diese Richtlinie verbessert die Vergleichbarkeit, Zuverlässigkeit und Relevanz von Daten zur nachhaltigen Entwicklung und hilft Investoren und Interessengruppen dabei, fundiertere Entscheidungen zu treffen.
3. Förderung positiver Veränderungen
CSRD treibt den Wandel der Unternehmen hin zu nachhaltigen, kohlenstoffarmen und umweltfreundlichen Geschäftspraktiken voran.
Was ist die „Richtlinie zur nichtfinanziellen Berichterstattung“ (NFRD)?
Die NFRD wurde 2014 von der Europäischen Union verabschiedet und trat 2018 in Kraft. Sie verpflichtet große Unternehmen, in ihren Jahresberichten Informationen zu Umwelt-, Sozial- und Governance-Themen (ESG) offenzulegen.
Worin unterscheiden sich CSRD und NFRD?
- Prinzip der doppelten Wesentlichkeit: Mit der CSRD wurde das Konzept der doppelten Wesentlichkeit eingeführt. Dies bedeutet, dass Unternehmen sowohl ihre eigenen sozialen und ökologischen Auswirkungen (wesentliche Auswirkungen) bewerten müssen als auch die Auswirkungen von ESG-Faktoren auf ihre Geschäftstätigkeit (finanzielle Wesentlichkeit).
- Erweiterung des Berichtsumfangs: Die CSRD verpflichtet Unternehmen, nicht nur über vergangene Ergebnisse, sondern auch über zukunftsbezogene Informationen zu berichten. Darüber hinaus müssen Unternehmen über Nachhaltigkeitsaspekte entlang ihrer gesamten Wertschöpfungskette berichten.
- Einheitliche Berichtsstandards: Unternehmen müssen sich nun an die „Europäischen Leitlinien zur Nachhaltigkeitsberichterstattung“ (ESRS) halten, die mehr als 80 Offenlegungspflichten und rund 1.100 Datenpunkte umfassen.
- Externe Prüfung und umfassender Bericht: Die CSRD-Vorschriften verlangen von Unternehmen, dass sie ihre Nachhaltigkeitsberichte in den Lagebericht integrieren und von einer unabhängigen Stelle prüfen lassen. Die Prüfung beginnt zunächst mit einer eingeschränkten Sicherheit und wird schrittweise auf eine angemessene Sicherheit ausgeweitet.
- Übereinstimmung mit der EU-Taxonomie: Die CSRD erweitert die Offenlegungspflichten der EU-Taxonomie auf alle der CSRD unterliegenden Unternehmen. Unternehmen müssen offenlegen, inwieweit ihre Umsätze, Investitionsausgaben (CapEx) und Betriebsausgaben (OpEx) mit den sechs Umweltzielen der EU im Einklang stehen.
- Digitale Kennzeichnung von Nachhaltigkeitsdaten: Nachhaltigkeitsberichte müssen in digitaler Form erstellt und gemäß den ESRS-Standards digital gekennzeichnet werden, damit die Daten leichter zugänglich, besser vergleichbar und maschinenlesbar sind.
Zeitplan für die Berichte
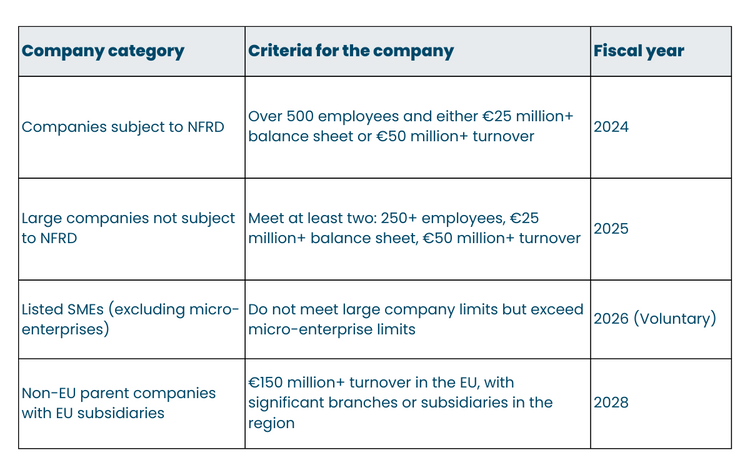
Je nach Größe und Struktur des Unternehmens werden die CSRD-Berichtspflichten zwischen 2024 und 2028 schrittweise eingeführt. Bitte entnehmen Sie der folgenden Tabelle die für Ihr Unternehmen geltenden Fristen entsprechend seiner Größe.
Was müssen Unternehmen melden?
Die Berichterstattung basiert auf einer doppelten Wesentlichkeitsbewertung, wobei die konkreten Inhalte je nach Unternehmen variieren. Allerdings weisen Unternehmen derselben Branche in der Regel ähnliche Kennzahlen aus.
Was ist eine doppelte Signifikanzprüfung?
Die doppelte Wesentlichkeitsprüfung ist ein zentraler Bestandteil der CSRD-Berichterstattung und legt fest, welche Informationen Unternehmen offenlegen müssen. Sie umfasst:
- Auswirkungsrelevanz: Wie wirkt sich das Verhalten eines Unternehmens auf externe Interessengruppen und die Umwelt aus?
- Finanzielle Bedeutung: Wie sich ESG-Faktoren auf die finanzielle Leistung von Unternehmen auswirken und wie sich dadurch Risiken und Chancen erkennen lassen.
Europäische Leitlinien für Nachhaltigkeitsberichte (ESRS)
Die ESRS legen fest, welche konkreten Nachhaltigkeitsinformationen Unternehmen im Rahmen der CSRD offenlegen müssen. Diese Leitlinien lassen sich wie folgt unterteilen:
- Branchenübergreifende Richtlinien (verbindliche Richtlinien für alle Unternehmen)
- Spezifische Leitlinien zu Themen aus den Bereichen Umwelt, Soziales und Unternehmensführung (ESG).
Übersicht über die ESRS-Leitlinien

Qarma Wie kann ich helfen?
Qarma Es handelt sich um ein hervorragendes Tool, das in verschiedenen Phasen des Berichtsprozesses zum Einsatz kommen kann.Qarma ist ein Tool zur Datenerfassung, mit dem Sie wertvolle Daten sammeln können, die sowohl für die Bewertung der doppelten Bedeutung als auch für die Berichterstellung genutzt werden können.
Mithilfe der Audit-Funktion können Sie ganz einfach Fragebögen und Bewertungen an Ihre Lieferkette versenden und alle Ergebnisse an einem Ort bündeln. So gewinnen Sie Einblicke und Rückmeldungen, decken Schwachstellen oder blinde Flecken bei den Bewertungen der doppelten Bedeutung auf oder aktualisieren kontinuierlich die quantitativen Daten der Lieferanten.
Der Nachweis, dass die Sorgfaltspflicht erfüllt wurde, ist ebenfalls Teil der ESG-Berichterstattung. Wenn Sie Qarma nutzen, um Ihre Lieferkette eingehend zu prüfen, können Sie diese Aufgabe strukturiert und auf der Grundlage verifizierter Daten erledigen. In ein und demselben System können Sie Ihre Lieferanten durchleuchten, Nichtkonformitäten aufdecken und Pläne für Korrekturmaßnahmen erstellen.
Schließlich bleiben die Daten nicht auf Qarmabeschränkt. Wir sorgen stets dafür, dass Ihre Daten dorthin gelangen, wo Sie sie benötigen, damit Sie sie problemlos weitergeben und für Berichte nutzen können.
Wenn Sie mehr darüber erfahren möchten, wie Qarma Sie bei der Erstellung Ihrer Berichte unterstützen kann, können Sie sich jederzeit gerne an uns wenden.

Sind Sie bereit,Ihre Qualitäts- und Compliance-Arbeit intelligenter zu gestalten?